Verfügbar bleiben
Für Sicherheit, größere Vorhaben und Entscheidungen, die noch offen sind.
Geld anlegen. Vermögen erhalten.
Ein größerer Geldbetrag ist da. Jetzt geht es darum, wie viel verfügbar bleiben soll, welcher Teil laufend für Sie arbeiten darf und was langfristig angelegt werden kann.
Unverbindliche erste Einordnung · persönlich mit Moritz Habl · deutschlandweit
Persönlich. Erfahren. Klar.
Kommt Ihnen das bekannt vor?
„Mein Geld soll nicht einfach auf dem Konto liegen bleiben.“
„Ich möchte gut davon leben, ohne meine Zukunft aus dem Blick zu verlieren.“
„Ich will investieren, aber nicht alles auf einmal und nicht ohne Plan.“
„Mir ist wichtiger, ruhig schlafen zu können, als jeder Rendite hinterherzulaufen.“
Im ersten Schritt klären wir, was verfügbar bleiben soll, was laufend für Sie arbeiten darf und was langfristig angelegt werden kann.
Erst die Aufgabe, dann die Lösung
Eine größere Summe wird übersichtlicher, wenn jeder Teil des Vermögens eine klare Aufgabe bekommt.
Für Sicherheit, größere Vorhaben und Entscheidungen, die noch offen sind.
Wenn Vermögen regelmäßige Entnahmen oder zusätzliche finanzielle Freiheit ermöglichen soll.
Für den Teil des Vermögens, den Sie auf absehbare Zeit nicht benötigen.
Eine Struktur, die Sie verstehen
Wie viel Reserve möchten Sie behalten? Welche Summe soll Ihren Lebensstandard unterstützen? Und welcher Teil kann langfristig betrachtet werden?
Erst wenn diese Fragen beantwortet sind, ergibt es Sinn, über konkrete Lösungen zu sprechen.
Was soll jederzeit verfügbar sein?
Reserve, Reisen, Anschaffungen, Immobilien oder noch offene Entscheidungen.Soll Ihr Vermögen regelmäßig Geld bereitstellen?
Welche Rolle laufende Verfügbarkeit spielt, hängt von Ihrem Lebensstandard und Ihren Zielen ab.Was wird voraussichtlich lange nicht benötigt?
Dieser Teil kann mit einem entsprechend längeren Zeithorizont betrachtet werden.Das Ziel ist nicht, möglichst schnell möglichst viel anzulegen.
Das Ziel ist, dass jeder Teil Ihres Vermögens eine Aufgabe bekommt, die zu Ihrem Leben passt.Ein Beispiel aus der Praxis
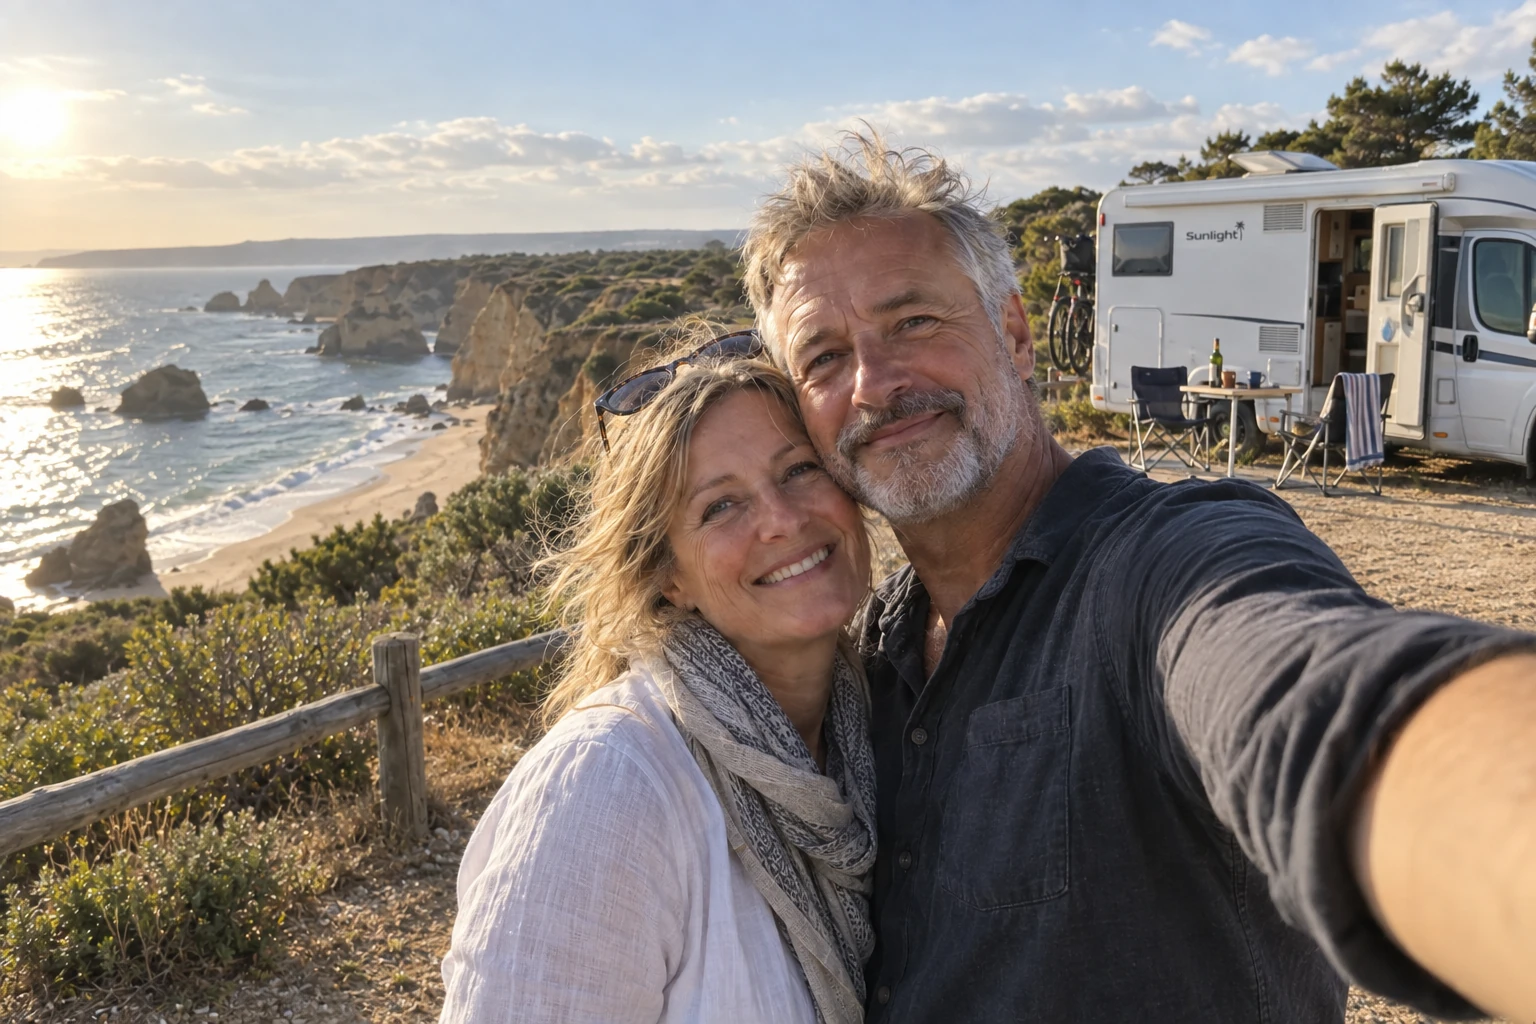
Das Haus war irgendwann einfach zu groß. Viel Platz, viel Arbeit, ständig etwas zu tun. Die Kinder waren längst ausgezogen, und aus dem Zuhause wurde immer mehr eine Verpflichtung.
Wir haben die Immobilie verkauft und das Vermögen neu geordnet.
Ein Teil blieb flexibel. Ein Teil wurde langfristig angelegt. Und ein Teil sorgt heute dafür, dass Geld im Alltag verfügbar ist.
Heute reisen die beiden mit dem Wohnmobil durch Europa, können ihren Lebensstandard aus dem Vermögen mitfinanzieren und müssen sich deutlich weniger kümmern.
Das Geld ist noch da. Aber das Leben fühlt sich leichter an.
HABL Privatvermögen
Zum Beispiel durch Immobilienverkauf, Unternehmensverkauf, Erbschaft oder vorhandenes Geldvermögen.
Liquidität, Geldvermögen, Immobilien und persönliche Ziele nicht isoliert, sondern als Gesamtbild betrachten.
Erst wenn klar ist, was Ihr Vermögen für Sie leisten soll, ergibt sich eine sinnvolle nächste Entscheidung.
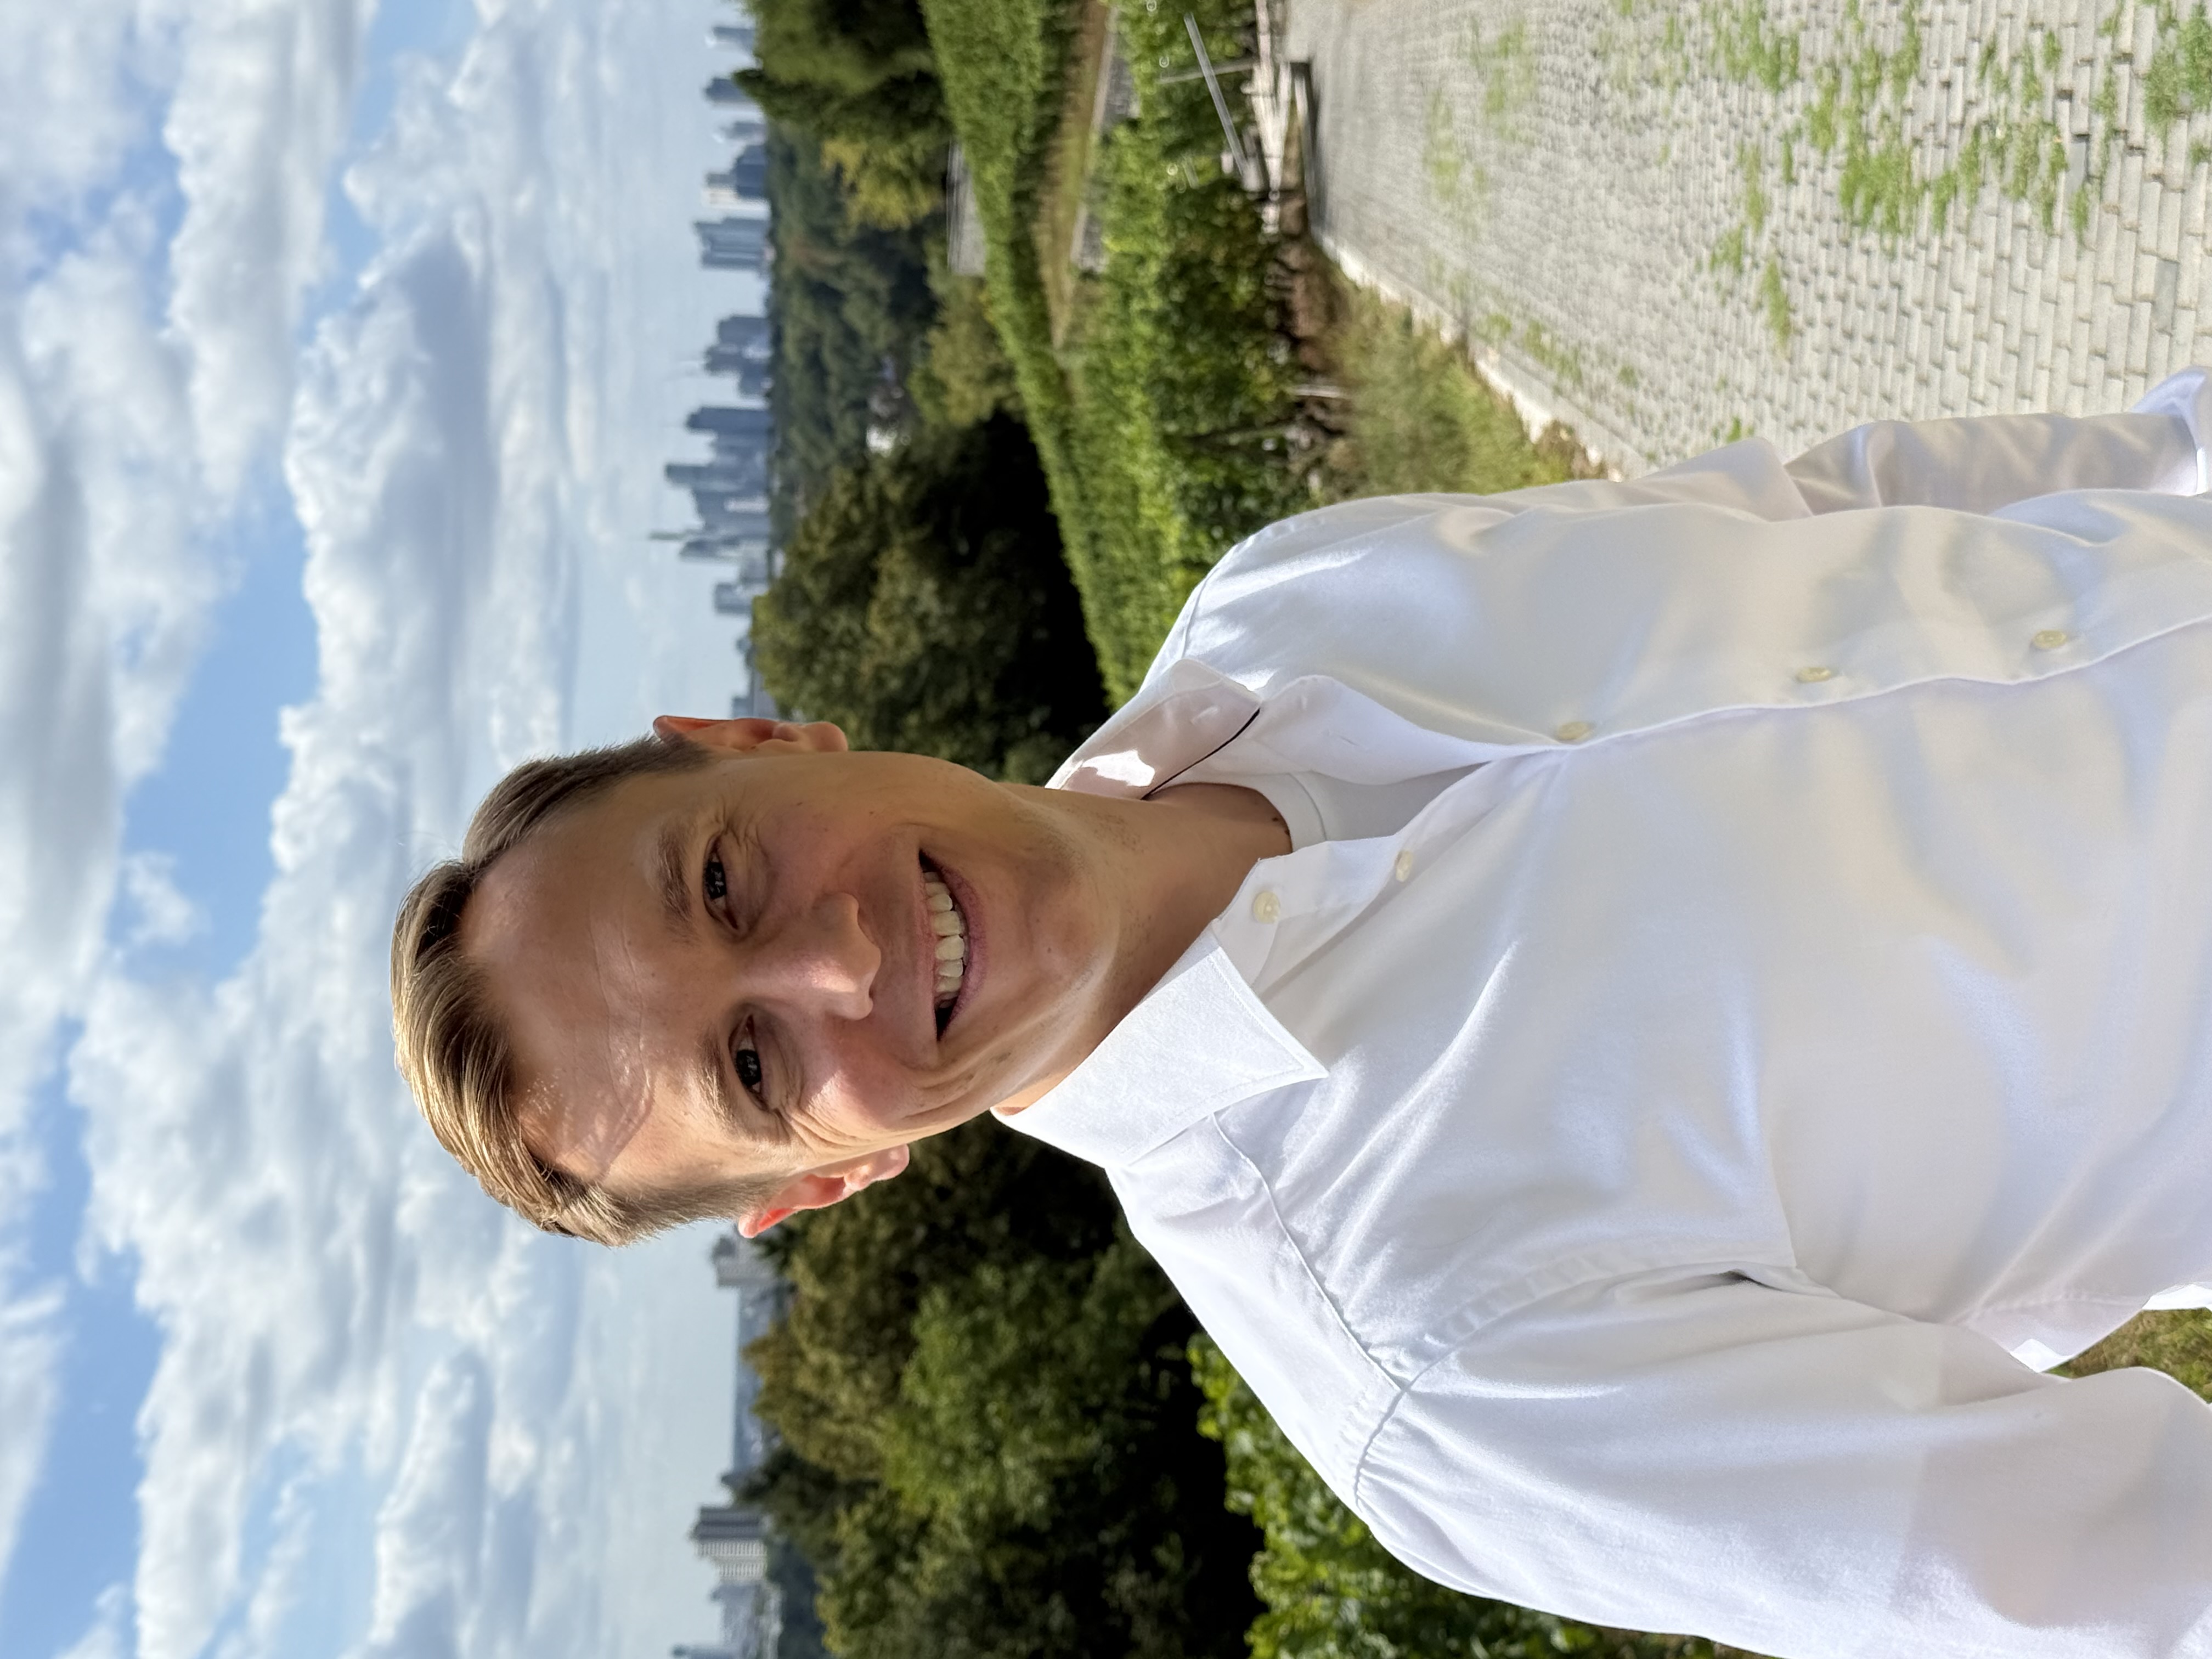
Ihr persönlicher Ansprechpartner
Unternehmer und Immobilienmakler mit Hintergrund in Finanzdienstleistung und Vermögensberatung.
„Die wichtigste Frage ist nicht, wo Sie Ihr Geld anlegen. Sondern wie Ihr Vermögen Ihnen ein gutes Leben ermöglicht.“
HABL Privatvermögen verbindet persönliche Einordnung mit der späteren Umsetzung über die jeweils passenden und rechtlich zulässigen Strukturen und Partner.
Das erste Gespräch
Woher kommt die Liquidität? Wie ist das Geld heute aufgestellt? Was soll sich für Sie verändern?
Was soll verfügbar bleiben, was soll Ihren Lebensstandard unterstützen und was kann langfristig betrachtet werden?
Erst wenn das Bild klarer ist, besprechen wir, welche nächsten Schritte grundsätzlich zu Ihrer Situation passen könnten.
Das Erstgespräch dient der Orientierung. Sie gehen damit keine Verpflichtung zu einer Anlage, Vermögensverwaltung oder einem Produktabschluss ein.
Vielleicht hält Sie noch eine Frage zurück
Nein. Gerade darum geht es im ersten Schritt. Bevor konkrete Lösungen betrachtet werden, sollte klar sein, welche Aufgaben Ihr Vermögen übernehmen soll.
Nein. Die Frage, welcher Teil liquide bleiben sollte und welcher Teil überhaupt einen längeren Anlagehorizont hat, gehört ausdrücklich zur Einordnung.
Die Seite richtet sich vor allem an Menschen, bei denen ein größerer Geldbetrag neu geordnet werden soll. Ob ein Gespräch sinnvoll ist, hängt aber nicht nur von einer festen Mindestgröße ab, sondern auch von Ausgangslage und Zielen.
Nein. Im ersten Gespräch geht es zunächst um Ihre Vermögenssituation und Ziele. Welche konkreten Lösungen später infrage kommen, hängt von Ihrer Situation sowie den jeweils bestehenden gesetzlichen Erlaubnissen und angebundenen Strukturen ab.
Nein. Kapitalanlagen können im Wert schwanken und Verluste verursachen. Entscheidungen müssen zu Anlagehorizont, Risikobereitschaft und persönlicher Situation passen.
Nein. Die Anfrage und das Erstgespräch verpflichten Sie zu keinem Produktabschluss.
Ihr Geld. Ihre nächsten Entscheidungen.
Ein paar kurze Fragen genügen. Danach schaue ich mir Ihre Situation persönlich an.